Día Marítimo Mundial: una industria que conecta la economía global y requiere una visión tributaria especializada.

Día Marítimo Mundial: una industria que conecta la economía global y requiere una visión tributaria especializada.

Día Marítimo Mundial: una industria que conecta la economía global y requiere una visión tributaria especializada.


El último jueves de septiembre de cada año se celebra el Día Marítimo Mundial, promovido por la Organización Marítima Internacional (OMI), pone de relieve la importancia estratégica del transporte marítimo para la economía mundial. Más del 80% del comercio global se moviliza por vía marítima, convirtiendo a este sector en un habilitador fundamental de las cadenas de suministro, la seguridad alimentaria, el desarrollo económico y la integración de los mercados internacionales.

Además de su impacto económico, el transporte marítimo desempeña un papel esencial en el desarrollo sostenible, impulsando iniciativas orientadas a la eficiencia energética, la reducción de emisiones y la protección de los océanos, recursos fundamentales para la vida en el planeta.

En un entorno de creciente complejidad regulatoria, las compañías navieras, operadores logísticos, agencias marítimas y demás participantes de la cadena de comercio internacional se enfrentan a desafíos cada vez más sofisticados en materia tributaria, aduanera y de cumplimiento.

Aspectos tributarios de especial relevancia para la industria marítima en Colombia

Entre los principales asuntos fiscales que habitualmente requieren análisis especializado en el sector se encuentran:

  • Tributación de las agencias marítimas y representantes locales de líneas navieras internacionales.
  • Tratamiento en el impuesto sobre la renta aplicable a las compañías navieras no residentes.
  • Determinación y mitigación del riesgo de establecimiento permanente para operadores extranjeros.
  • Aplicación de las normas de precios de transferencia en estructuras intragrupo del sector marítimo y logístico.
  • Análisis fiscal de cargos portuarios y terminales.
  • Tratamiento de servicios documentales y administrativos vinculados a operaciones marítimas.
  • Tratamiento del IVA sobre cargos locales asociados a la movilización internacional de mercancías.
  • Requisitos de soporte documental y mitigación de riesgos frente a eventuales revisiones por parte de la administración tributaria.

Un sector estratégico que demanda conocimiento especializado

La naturaleza internacional de las operaciones marítimas exige una adecuada coordinación entre regulaciones locales, normas tributarias internacionales, convenios para evitar la doble imposición, estándares de precios de transferencia y criterios administrativos que evolucionan constantemente.

Por ello, el conocimiento profundo de la industria resulta tan importante como el dominio técnico de la normativa aplicable. Comprender la operativa del transporte marítimo, la relación entre líneas navieras, agentes, puertos, operadores logísticos y usuarios del comercio exterior permite identificar riesgos, generar eficiencias y brindar soluciones alineadas con las dinámicas propias del sector.

Nuestra perspectiva

En el marco del Día Marítimo Mundial, reconocemos la importancia de una industria que mantiene en movimiento la economía global y que continúa transformándose para responder a los retos del comercio internacional, la digitalización y la sostenibilidad.

En Inteltax, el sector marítimo y logístico constituye una de nuestras áreas de mayor experiencia, acompañando a empresas nacionales e internacionales en la gestión de sus desafíos tributarios, aduaneros y de comercio exterior.

Porque detrás de cada ruta marítima no solo se movilizan mercancías: también convergen complejos desafíos regulatorios y fiscales que requieren una visión especializada, estratégica y global.


Gobierno Nacional adopta medidas extraordinarias para apoyar la reconstrucción de las zonas afectadas por el terremoto

Gobierno Nacional adopta medidas extraordinarias para apoyar la reconstrucción de las zonas afectadas por el terremoto

ALERTA TRIBUTARIA 

Gobierno Nacional adopta medidas extraordinarias para apoyar la reconstrucción de las zonas afectadas por el terremoto.

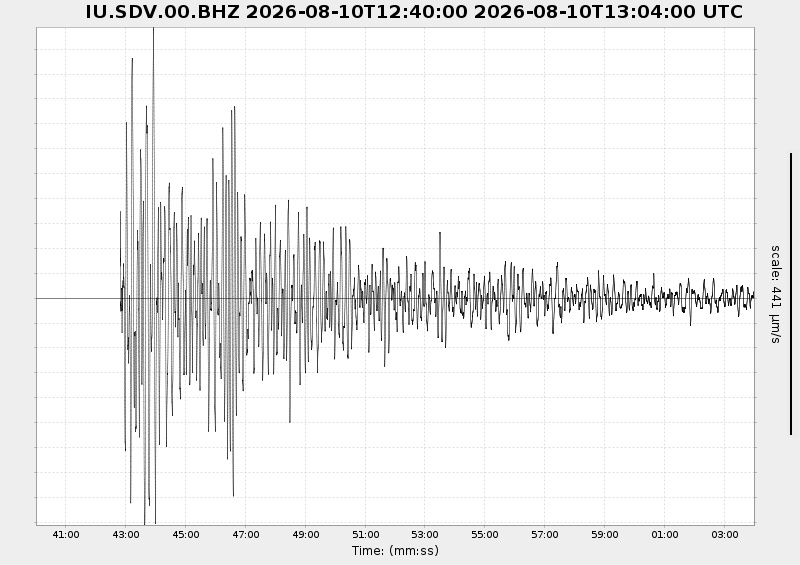
La expedición del Decreto Legislativo 1419 de 2026 incorpora un conjunto de medidas tributarias orientadas a fortalecer el recaudo destinado a la atención de la emergencia nacional causada por el sismo del 10 de agosto de 2026 y, al mismo tiempo, brindar mecanismos de alivio que faciliten la normalización de obligaciones fiscales y la recuperación económica de los territorios afectados.
Las disposiciones, anunciadas por la Dirección de Impuestos y Aduanas Nacionales (DIAN), tendrán vigencia temporal y podrán ser solicitadas hasta el 19 de noviembre de 2026, por lo que resulta relevante que las organizaciones evalúen oportunamente su posible aplicación y los beneficios asociados.

Aspectos clave para empresas y contribuyentes

1.- Reducción significativa de sanciones e intereses
Los contribuyentes con obligaciones tributarias en mora originadas antes del 10 de agosto de 2026 podrán acceder a un descuento del 85% sobre las sanciones aplicables, pagando únicamente el 15% de estas, junto con una tasa especial de interés moratorio del 4,5% anual. Esta medida constituye una oportunidad relevante para que las organizaciones revisen contingencias fiscales pendientes, optimicen su posición financiera y regularicen obligaciones bajo condiciones considerablemente más favorables que las previstas en el régimen ordinario.

2.- Alternativas de conciliación para litigios tributarios
El decreto contempla mecanismos de conciliación para procesos en curso ante la jurisdicción de lo contencioso administrativo iniciados antes del 10 de agosto de 2026, permitiendo reducciones sustanciales en sanciones e intereses. Las compañías que actualmente mantengan controversias tributarias con la administración deberían evaluar el impacto financiero de estos mecanismos frente a la continuidad de los procesos judiciales y considerar posibles escenarios de cierre anticipado de contingencias.

3.- Donación de saldos a favor reconocidos por la DIAN
Una de las medidas más novedosas permite a los contribuyentes donar total o parcialmente los saldos a favor reconocidos por la DIAN para apoyar la financiación de la emergencia y la reconstrucción de las zonas afectadas. La norma prevé beneficios tributarios asociados a estas donaciones. Las organizaciones con estrategias de sostenibilidad, responsabilidad corporativa o inversión social podrían analizar esta alternativa como un mecanismo de contribución directa a la recuperación de las comunidades impactadas.

4.- Beneficios para personas y empresas ubicadas en las zonas de emergencia
Para los contribuyentes con domicilio fiscal dentro de los municipios afectados, el decreto establece medidas adicionales que incluyen:
•     Facilidades de pago hasta por 24 meses sin exigencia de garantías.
•     Acuerdos de pago hasta por 36 meses con garantía personal para determinadas obligaciones.
•     Posibilidad de reprogramar acuerdos de pago vigentes sin que ello genere incumplimientos automáticos.
Estas medidas buscan proporcionar liquidez y flexibilidad financiera a las empresas y contribuyentes que enfrentan afectaciones derivadas de la emergencia.

Nuestra perspectiva

Las medidas adoptadas reflejan un equilibrio entre los objetivos de recaudo extraordinario para atender la emergencia nacional y la necesidad de brindar alivios que favorezcan el cumplimiento tributario y la recuperación económica.

En este contexto, recomendamos a las organizaciones:
1.- Identificar obligaciones pendientes susceptibles de acogerse a los beneficios transitorios.
2.- Evaluar procesos administrativos o litigios tributarios que puedan beneficiarse de los mecanismos de conciliación establecidos.
3.- Analizar la conveniencia financiera y fiscal de las alternativas de donación previstas en la normativa.
4.- Revisar acuerdos de pago vigentes y oportunidades de reestructuración, especialmente para contribuyentes ubicados en las zonas declaradas en emergencia.

Dado el carácter temporal de estas medidas, resulta aconsejable realizar una evaluación integral de su impacto tributario y financiero con suficiente antelación al vencimiento del plazo establecido por la administración tributaria.

Precios de Transferencia en Colombia  ¿Está su grupo multinacional preparado para los vencimientos?

Precios de Transferencia en Colombia ¿Está su grupo multinacional preparado para los vencimientos?

ALERTA TRIBUTARIA 

Precios de Transferencia en Colombia (Año Gravable 2025) ¿Está su grupo multinacional preparado para los vencimientos?

El cumplimiento en materia de precios de transferencia en Colombia exige una precisión estratégica cada vez mayor. Para el ejercicio fiscal 2025, la DIAN mantendrá bajo estricto escrutinio el principio de plena competencia (Arm’s Length) y la consistencia entre los reportes locales e internacionales.

Resumimos los parámetros clave para determinar la obligatoriedad de su compañía, los cuales atienden y tienen como referencia el valor de la UVT pero que a fines de mejor referencia, y en lo que corresponde a obligaciones del año 2025 convertimos a su equivalente en pesos colombianos:

  1. Declaración Informativa (Formulario 120) Obligatoria para contribuyentes con operaciones vinculadas cuyo Patrimonio Bruto sea superior a COP $4.979.900.000 e Ingresos Brutos sean superiores a COP $3.037.739.000.
  2. Informe Local (Local File) e Informe Maestro (Master File) Aplica a quienes cumpliendo los umbrales de ingresos/patrimonio, registren transacciones acumuladas con partes relacionadas superiores a COP $2.240.955.000. Este umbral se reduce sustancialmente a COP $497.990.000 si las operaciones se realizan con entidades situadas en jurisdicciones de baja imposición o regímenes preferenciales.
  3. Informe País por País (CbCR) Requerido para casas matrices de grupos multinacionales cuyos ingresos consolidados superen los COP $4.033.719.000.000.

Es importante tener en cuenta que el análisis de precios de transferencia no debe abordarse como un mero trámite formal. Su correcta articulación, determinación y análisis es crítico para blindar ingresos, costos y gastos así como evitar prevenir sanciones.

¿Desea revisar el perfil de riesgo de sus transacciones intercompañía antes del cierre del calendario fiscal? Nuestro equipo de expertos está a su disposición para coordinar una sesión de diagnóstico.

Contáctenos directamenente o visite nuestro portal web para consultar el informe completo.

Visiones: El futuro fiscal de Colombia bajo las propuestas de Abelardo de la Espriella e Iván Cepeda

Visiones: El futuro fiscal de Colombia bajo las propuestas de Abelardo de la Espriella e Iván Cepeda

18 de junio 2026

Visiones: El futuro fiscal de Colombia bajo las propuestas de Abelardo de la Espriella e Iván Cepeda

De cara al panorama electoral y en un contexto macroeconómico desafiante, caracterizado por un déficit fiscal del 6,4% del PIB,  el sector productivo colombiano debe analizar con lupa las hojas de ruta de los aspirantes a la presidencia. El reciente informe del Consejo Gremial Nacional (CGN) expone las visiones de ambos candidatos. Los programas de Abelardo de la Espriella e Iván Cepeda representan el posible futuro del espectro económico del país.

A continuación, sintetizamos y contrastamos sus propuestas en materia tributaria, evaluando su viabilidad técnica y sus implicaciones para el tejido empresarial.

  1. Abelardo de la Espriella: Reducción del estado y desregulación. Su programa concibe a la empresa privada como el motor principal de la economía y propone un esquema basado en la austeridad estatal y el incentivo al capital.
  • Ajuste fiscal del gasto: Su meta principal es alcanzar un superávit fiscal primario a corto plazo. Para lograrlo, plantea reducir el tamaño del Estado entre un 25% y un 40%, lo que equivaldría a un ahorro presupuestal estimado de entre $25 y $30 billones de pesos.
  • Alivios tributarios estratégicos: Su propuesta bandera incluye la eliminación del impuesto del 4×1000 , condicionada estrictamente a la efectividad del recorte del gasto público. Asimismo, busca una simplificación profunda de la estructura tributaria para incentivar la inversión.
  • Fiscalización y Lucha contra la Evasión: En lugar de aumentar impuestos, propone modernizar la DIAN mediante la implementación intensiva de Inteligencia Artificial (IA) para perseguir y combatir la evasión fiscal.
  1. Iván Cepeda: Fiscalidad progresiva y continuidad estructural. El programa de Cepeda, prioriza la economía popular y comunitaria sobre el esquema corporativo tradicional.
  • Estructura impositiva progresiva: Propone un modelo de fiscalidad progresiva enfocado en el recaudo a las personas naturales de mayores ingresos, pero sin contemplar un ajuste estructural o reducción del gasto público del Estado.
  • Carga empresarial: Su programa no incluye ninguna propuesta de reducción tributaria para el sector empresarial u organizado. Las acciones estarían dirigidas a crear un régimen simplificado para la economía popular, comunitaria y solidaria.
  • Lucha contra el fraude: Centra sus esfuerzos de recaudo en el combate frontal a la “macro corrupción” y los esquemas de evasión de grandes capitales.

Para los accionistas, juntas directivas, gerencias corporativas y demás stakeholders, monitorear la viabilidad de estas reformas deberá ser uno de los indicadores a fin de anticipar el rumbo de las decisiones en el corto plazo.

Consejo de Estado reactiva el decreto 572 de 2025.

Consejo de Estado reactiva el decreto 572 de 2025.

8 de junio 2026

CONSEJO DE ESTADO REACTIVA EL DECRETO 572 DE 2025

Mediante auto del 2 de junio de 2026, el Consejo de Estado revocó la medida de suspensión provisional del Decreto 572 de 2025, la cual había sido adoptada el pasado 7 de mayo de 2026, lo que implica la reactivación de las modificaciones introducidas por el Gobierno Nacional en materia de retención y autorretención en la fuente.

Esta decisión tiene un impacto relevante para miles de empresas en Colombia, en la medida en que el Decreto establece incrementos significativos en tarifas y cambios en las bases de cálculo, afectando directamente el flujo de caja y las obligaciones tributarias de los contribuyentes.

¿Qué implica la decisión?

De acuerdo con lo señalado por el Consejo de Estado, la reactivación del Decreto “producirá efectos operativos a partir del primer día calendario del mes siguiente a la ejecutoria del auto”, otorgando un periodo para que los agentes de retención y autorretención ajusten sus sistemas y procesos.

En la práctica, esto significa que:

  • Las tarifas y bases establecidas en el Decreto 572 de 2025 volverán a ser exigibles.
  • Las compañías deberán actualizar sus parametrizaciones contables y tributarias.
  • Se incrementará la carga efectiva de retenciones en la fuente, con impacto directo en el flujo de caja.


Consejo de Estado suspende provisionalmente el decreto que aumentó las bases y tarifas de retención y autorretención en la fuente.

Consejo de Estado suspende provisionalmente el decreto que aumentó las bases y tarifas de retención y autorretención en la fuente.

8 de mayo 2026

Consejo de Estado suspende provisionalmente el decreto que aumentó las bases y tarifas de retención y autorretención en la fuente.

El Consejo de Estado, mediante auto del 7 de mayo de 2026, ha decretado la suspensión provisional de los artículos 2 a 8 del Decreto 572 de 2025. Esta norma regulaba las tarifas y bases de retención y autorretención en la fuente que venían aplicándose desde el año anterior.

El despacho consideró que existen méritos suficientes para cuestionar la legalidad de los cambios introducidos por el Gobierno Nacional en las tarifas de retención. La medida cautelar busca proteger el ordenamiento jurídico mientras se decide de fondo sobre la nulidad del decreto.

Cabe resaltar que el Consejo de Estado negó la suspensión del artículo 1, pero la suspensión de los artículos 2 al 8 desarticula el esquema tarifario propuesto por el Decreto 572.

De acuerdo con la aclaración de la magistrada ponente, la suspensión de estas normas genera un «vacío» que debe llenarse de inmediato para garantizar la sostenibilidad fiscal y el recaudo. Por lo tanto, deben aplicarse nuevamente las normas que habían sido sustituidas por el Decreto 572 de 2025. Se hace necesario entonces que, los agentes retenedores ajusten sus sistemas de liquidación de inmediato para volver a las tarifas y bases vigentes antes de la expedición la norma suspendida.

Entre otras medidas sugerimos, revisar los pagos programados a partir de la fecha para asegurar que se apliquen las tarifas de retención «anteriores» y evitar inconsistencias en las declaraciones mensuales, actualizar los sistemas parametrizando los mismos de tal forma que reflejen la suspensión de los artículos 2 a 8 del Decreto 572.

Permaneceremos atentos al fallo definitivo de nulidad, ya que esta suspensión es provisional pero de obligatorio cumplimiento.